L’immobilier est souvent présenté comme la valeur refuge par excellence. Ce n’est pas totalement faux — mais ce n’est pas non plus automatiquement vrai. Voici ce que l’investissement locatif offre concrètement, et ce qu’il faut garder en tête avant de se lancer.
Ce que l’immobilier locatif apporte vraiment
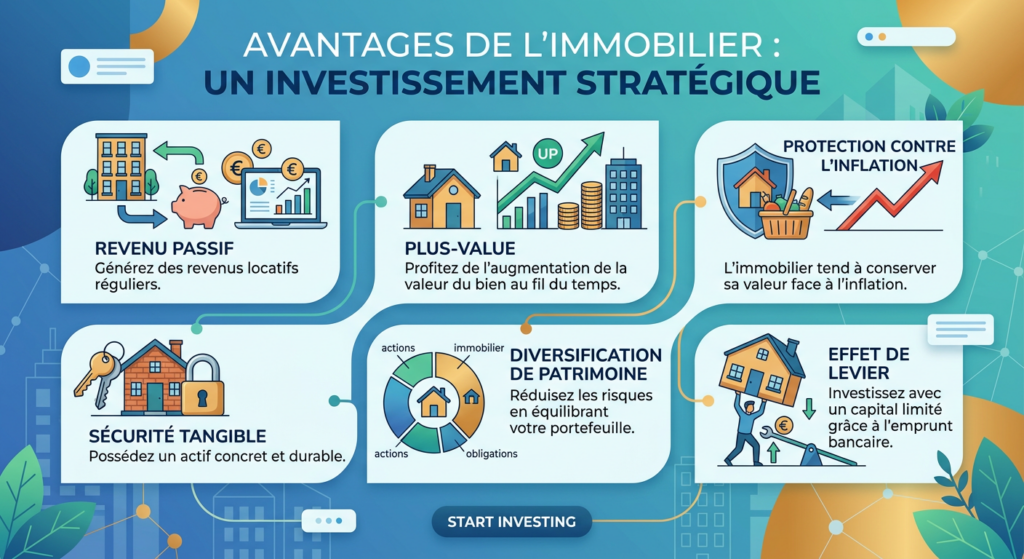
Un patrimoine financé par les autres. C’est l’argument le plus solide. En achetant à crédit, vous remboursez votre emprunt avec les loyers de vos locataires. Au bout de 20 ans, vous êtes propriétaire d’un bien que vous n’avez financé qu’en partie sur vos propres deniers. C’est ce qu’on appelle l’effet de levier.
Des revenus réguliers. Un loyer, c’est un revenu mensuel prévisible. Pas toujours parfait — il y a des vacances locatives, des impayés — mais sur le long terme, c’est un flux de trésorerie qu’on peut anticiper et planifier.
Une fiscalité optimisable. Selon le régime choisi — location meublée, SCI, déficit foncier — il est possible de réduire significativement l’impôt sur les revenus locatifs, voire de l’effacer pendant plusieurs années. Le statut LMNP au régime réel est à ce titre particulièrement intéressant.
Une protection contre l’inflation. Les loyers sont indexés sur des indices (IRL notamment) et ont tendance à suivre l’inflation sur le long terme. La valeur du bien aussi, globalement, même si ça dépend beaucoup de l’emplacement.
Un exemple concret : une colocation à Strasbourg
Les calculs de rentabilité peuvent sembler abstraits. Voici ce que ça donne sur un cas réel :
- Bien acheté 230 000 €, frais de notaire 18 000 €, soit un coût total de 248 000 €
- Loyers : 2 000 €/mois en colocation, soit 24 000 €/an
- Charges annuelles : taxe foncière 1 200 €, charges de copropriété 1 500 €, assurance 200 €, frais de gestion 720 € → total 3 620 €
Rendement brut : 24 000 / 248 000 × 100 = 9,7 %
Rendement net : (24 000 − 3 620) / 248 000 × 100 = 8,2 %
Avec un crédit de 220 000 € sur 20 ans à 3,5 %, la mensualité est d’environ 1 276 €. Le cash-flow mensuel ressort à :
2 000 − 1 276 − (3 620 / 12) ≈ +422 €/mois
Malgré un taux d’intérêt relativement élevé, l’opération est rentable ET dégage de la trésorerie chaque mois. C’est le type de résultat qu’on vise sur chaque projet. Evidemment, si vous déléguer intégralement la gestion locative, votre rendement final et votre cash-flow seront plus faible mais vous un investissement réellement passif. Il s’agit d’un des choix principal que doit faire un investisseur: quoi faire soi-même et quoi déléguer.
Ce qu’il ne faut pas minimiser
L’immobilier n’est pas une recette miracle.
Il y a des contraintes réelles à connaître avant de se lancer :
- Le coût d’entrée est élevé. Frais de notaire, travaux éventuels, garantie bancaire — le ticket d’entrée est rarement inférieur à 15-20 % du prix du bien.
- C’est peu liquide. Vendre un appartement prend en moyenne 3 à 12 mois selon le marché. Si vous avez besoin de récupérer votre argent rapidement, l’immobilier n’est pas le bon outil.
- La gestion demande du temps. Locataires, entretien, travaux imprévus, assemblées de copropriété… Soit vous gérez vous-même, soit vous déléguez — mais ça a un coût.
- La rentabilité dépend énormément de l’achat. Un bien trop cher, mal situé ou avec des charges excessives peut rapidement devenir un boulet plutôt qu’un actif.
Ce qu’on retient
L’immobilier locatif est un excellent outil de constitution de patrimoine — à condition d’acheter au bon prix, dans le bon secteur, avec un financement solide. C’est un placement de long terme, pas un enrichissement rapide. Mais pour qui est prêt à s’y engager sérieusement, les résultats sont au rendez-vous. Petit tip, n’oubliez pas de reprendre l’historique de travaux d’une copropriété. Une rénovation énergétique voté 2 ans après votre achat et c’est toute votre trésorerie qui en pâtit!